Накладные расходы и сметная прибыль в смете: что входит и как считать
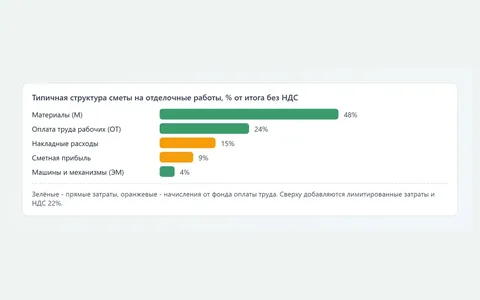
Накладные расходы и сметная прибыль - две строки, которые есть в каждой позиции сметы после прямых затрат. Первая покрывает расходы подрядчика на управление и обслуживание стройки, вторая - его прибыль и обязательные платежи из неё. Вместе они часто дают 15-25% стоимости сметы, поэтому ошибка в нормативе заметна сразу.
Разберём, что входит в накладные расходы в смете и в сметную прибыль, по каким приказам их считают сейчас, почему база расчёта - фонд оплаты труда, а не вся стоимость работ, и как проверить проценты в чужой смете. В конце - пример расчёта с цифрами и список типовых ошибок.
Что такое накладные расходы и сметная прибыль простыми словами
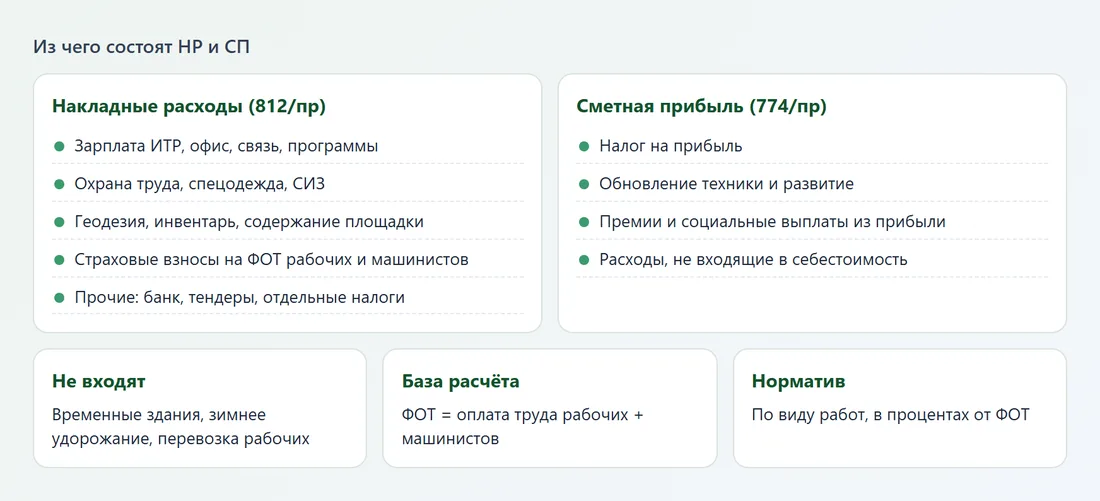
Прямые затраты - это деньги, которые уходят непосредственно на работу: зарплата рабочих, техника, материалы. Но подрядчику нужны ещё прораб, сметчик, бухгалтер, офис, бытовки, спецодежда, охрана труда, страховые взносы. Эти затраты нельзя привязать к конкретному кубометру бетона, поэтому их распределяют на все работы нормативом - это и есть накладные расходы (НР).
Сметная прибыль (СП) - средства, которые остаются подрядчику сверх затрат. Из неё платится налог на прибыль, финансируется обновление техники и развитие, премии работникам. Сметная прибыль - это норматив, а не гарантированный доход: если подрядчик работает неэффективно, реальная прибыль окажется ниже.
Обе величины считаются в процентах от фонда оплаты труда (ФОТ) и начисляются по каждой позиции сметы. В итогах локальной сметы они видны отдельными строками: "Накладные расходы" и "Сметная прибыль". Где эти строки стоят в документе, показано в статье как читать строительную смету.
Нормативные документы: приказы 812/пр и 774/пр
С 2021 года действуют две методики Минстроя, которые заменили старые МДС 81-33.2004 и МДС 81-25.2001.
| Документ | Что регулирует | Что заменил |
|---|---|---|
| Приказ Минстроя № 812/пр от 21.12.2020 | Методика разработки и применения нормативов накладных расходов | МДС 81-33.2004 и МДС 81-34.2004 |
| Приказ Минстроя № 774/пр от 11.12.2020 | Методика разработки и применения нормативов сметной прибыли | МДС 81-25.2001 |
| Приказ Минстроя № 421/пр от 04.08.2020 | Общий порядок определения сметной стоимости, место НР и СП в смете | МДС 81-35.2004 |
В обеих методиках нормативы заданы таблицей по видам работ: земляные, бетонные, кровельные, отделочные, электромонтажные и так далее. Каждому виду соответствуют сборники ГЭСН, поэтому норматив выбирается по сборнику, из которого взята расценка. Для монтажа оборудования и пусконаладки свои строки. Отдельно предусмотрены поправки для районов Крайнего Севера и приравненных к ним местностей.
В старой системе по МДС 81-25.2001 часто брали общеотраслевой норматив сметной прибыли 65% ФОТ. Сейчас так делать нельзя: норматив берут по виду работ, иначе экспертиза вернёт смету.
Что входит в накладные расходы в смете
Методика 812/пр группирует накладные расходы по статьям. Для понимания достаточно пяти блоков:
- Административно-хозяйственные расходы: зарплата руководителей, инженеров, сметчиков, бухгалтерии; аренда и содержание офиса; связь, программы, канцелярия, служебный транспорт.
- Обслуживание работников: подготовка кадров, охрана труда, спецодежда и средства защиты, медосмотры, обеспечение санитарно-бытовых условий.
- Организация работ на площадке: геодезия по ходу работ, малоценный инструмент и инвентарь, содержание площадки, пожарная безопасность.
- Страховые взносы на фонд оплаты труда рабочих и машинистов.
- Прочие: расходы на рекламу и подготовку тендерной документации, отдельные налоги и сборы, относимые на затраты, банковские услуги.
Важно, чего в накладных нет: временных зданий и сооружений, зимнего удорожания, командировочных и перевозки рабочих, затрат на строительный контроль заказчика. Эти затраты считаются отдельно, чаще всего в сводном сметном расчёте. Нормы на временные здания и порядок их начисления разобраны в статье временные здания и непредвиденные затраты.
Что входит в сметную прибыль
По Методике 774/пр сметная прибыль покрывает затраты, которые подрядчик несёт из прибыли, а не из себестоимости:
- налог на прибыль организаций;
- расходы на развитие производства: обновление и модернизация техники, расширение производственной базы;
- материальное стимулирование работников и социальные расходы из прибыли;
- прочие расходы, которые не включаются в себестоимость по налоговым правилам.
Отсюда ответ на частый вопрос "сметная прибыль сколько процентов": единого процента нет. Норматив разный для разных видов работ, и по большинству из них он заметно ниже норматива накладных.
Почему база - фонд оплаты труда
НР и СП начисляют не на всю стоимость работ, а на фонд оплаты труда: сумму оплаты труда рабочих и оплаты труда машинистов по позиции. Логика в том, что именно количество людей на стройке определяет объём управленческих и обслуживающих затрат. Бригаде из 20 человек нужно больше спецодежды, инструктажей и инженеров, чем бригаде из пяти, даже если материалы у второй дороже.
Следствие для заказчика: на трудоёмких работах (штукатурка, кладка, ручной демонтаж) накладные и прибыль в рублях заметно выше, чем на работах с дорогими материалами и малым трудом (например, укладка готового покрытия). Если в смете материалы составляют 70% стоимости, а НР и СП при этом огромные, стоит проверить, от какой базы их посчитали.
Как посчитать накладные расходы и сметную прибыль: пример
Порядок расчёта по одной позиции:
- Определить вид работ по сборнику расценки: позиция из ГЭСН 15 - отделочные работы.
- Найти в таблицах приказов 812/пр и 774/пр нормативы НР и СП для этого вида работ.
- Посчитать ФОТ позиции: оплата труда рабочих плюс оплата труда машинистов.
- Применить к нормативам поправки, если они положены (например, для районов Крайнего Севера).
- НР = ФОТ × норматив НР / 100; СП = ФОТ × норматив СП / 100.
- Повторить для каждой позиции и сложить в итогах сметы.
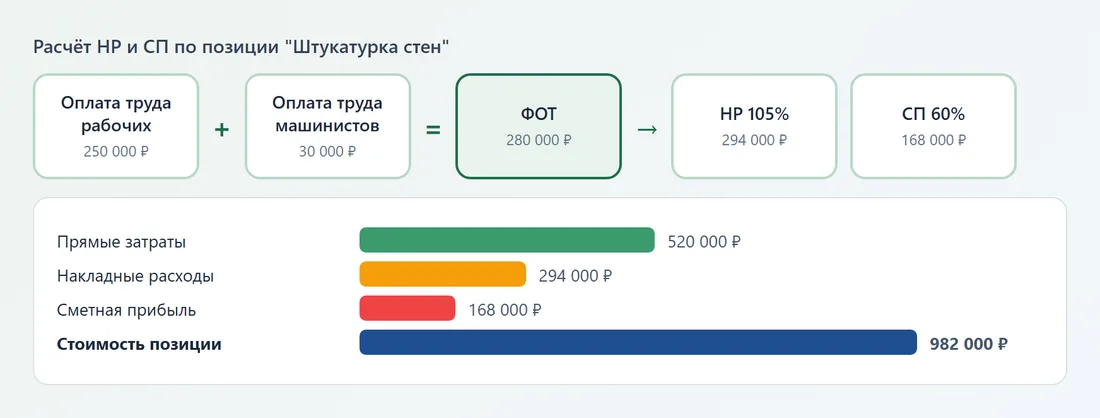
Пример. Позиция - штукатурка стен. Оплата труда рабочих 250 000 ₽, оплата труда машинистов 30 000 ₽, эксплуатация машин 90 000 ₽ (включая зарплату машинистов), материалы 180 000 ₽. Нормативы для примера условные: НР 105% ФОТ, СП 60% ФОТ. Реальные значения берут из таблиц методик для своего вида работ.
| Показатель | Расчёт | Сумма, ₽ |
|---|---|---|
| Прямые затраты | 250 000 + 90 000 + 180 000 | 520 000 |
| ФОТ | 250 000 + 30 000 | 280 000 |
| Накладные расходы | 280 000 × 105% | 294 000 |
| Сметная прибыль | 280 000 × 60% | 168 000 |
| Стоимость позиции | 520 000 + 294 000 + 168 000 | 982 000 |
НР и СП вместе дали 462 000 ₽, это 47% стоимости позиции. Для трудоёмкой отделки так и бывает. Если ту же сумму прямых затрат получить за счёт дорогих материалов при ФОТ 80 000 ₽, накладные и прибыль составят всего 132 000 ₽.
Если к затратам труда применялись коэффициенты (стеснённость, ремонт в жилом здании), ФОТ растёт, и НР с СП растут вслед за ним. Это законно, ведь условия действительно сложнее. Подробнее о том, к каким ресурсам применяются такие множители, написано в статье коэффициенты в смете.
НР и СП при разных методах расчёта и в актах
При ресурсно-индексном методе ФОТ считается сразу в текущих ценах: затраты труда по норме умножаются на текущую сметную цену часа работы рабочего нужного разряда. Нормативы НР и СП применяются к этому текущему ФОТ, и в итоге сметы накладные и прибыль сразу видны в рублях текущего квартала.
При базисно-индексном методе, который ещё встречается в коммерческих сметах по ФЕР и ТЕР, НР и СП считают от ФОТ в базисных ценах, а потом всю сумму переводят в текущий уровень индексом. Если индекс к оплате труда и индекс к СМР разные, результат может отличаться от ресурсного расчёта на несколько процентов. Сравнивать НР двух смет, посчитанных разными методами, поэтому бессмысленно: сравнивают проценты и базу.
В актах КС-2 накладные расходы и сметная прибыль переносятся из сметы по тем же нормативам, что и в договоре. Если в ходе работ меняется объём позиции, пропорционально меняется её ФОТ, а значит и НР с СП. Пересматривать сами нормативы после подписания договора можно только дополнительным соглашением.
Для субподрядных работ генподрядчик часто удерживает часть накладных расходов за услуги генподряда. Размер удержания стороны определяют в договоре субподряда, в смете заказчика он не отражается.
Коэффициенты к накладным расходам и сметной прибыли
Сами нормативы тоже иногда умножают на коэффициенты. Основания бывают такие:
- Районы Крайнего Севера и приравненные местности - повышающие поправки к нормативам НР предусмотрены самой методикой.
- Условия договора или задания - заказчик может установить понижающий коэффициент к нормативам, например при собственной базе материально-технического обеспечения.
- Старая практика - запросы вроде "коэффициент 0,85 к сметной прибыли" пришли из времён МДС, когда письмами Госстроя вводились понижающие коэффициенты к нормативам. В сметах по 812/пр и 774/пр их применяют, только если они прямо указаны в договоре или задании заказчика.
Любой коэффициент к НР и СП записывают в обоснование, иначе разница с нормативом выглядит как ошибка.
Как проверить НР и СП в чужой смете
- Норматив совпадает с видом работ по сборнику: позиция из сборника "Полы" не должна идти с нормативом для земляных работ.
- База - ФОТ, а не прямые затраты. Быстрая проверка: НР позиции / (оплата труда рабочих + машинистов) × 100 должно дать процент из таблицы.
- Нормативы взяты из 812/пр и 774/пр, а не из старых МДС.
- Нет задвоения: временные здания, перевозка рабочих, охрана труда не добавлены отдельными строками поверх накладных.
- Для монтажа оборудования и пусконаладки выбраны свои строки, а не общестроительные.
Полный список проверок, включая объёмы и расценки, есть в статье как проверить смету, а общий порядок расчёта сметы от ресурсов до итогов - в материале расчёт смет.
Частые вопросы
Накладные расходы в смете какой процент?
Единого процента нет. Норматив зависит от вида работ и берётся из таблиц Методики 812/пр, а начисляется от фонда оплаты труда рабочих и машинистов.
Сметная прибыль это простыми словами что?
Это часть цены работ сверх затрат подрядчика: из неё он платит налог на прибыль, обновляет технику и премирует работников. В смете её считают нормативом от фонда оплаты труда.
Какой приказ устанавливает нормативы сметной прибыли?
Приказ Минстроя № 774/пр от 11.12.2020. Нормативы накладных расходов установлены приказом № 812/пр от 21.12.2020.
Входят ли страховые взносы в накладные расходы?
Да, взносы на фонд оплаты труда рабочих и машинистов включены в накладные расходы. Отдельной строкой их в смете не добавляют.
Почему накладные расходы считают от ФОТ, а не от всей стоимости?
Затраты на управление и обслуживание стройки зависят от числа работников, а не от стоимости материалов. Поэтому база расчёта - оплата труда рабочих и машинистов.