Временные здания и сооружения и непредвиденные затраты в смете
Временные здания и сооружения (ВЗиС) и непредвиденные затраты - две строки, которые в смете выглядят мелкими, но на объекте за 50 млн руб. вместе дают больше полутора миллионов. Обе считаются процентом от определённого итога, и обе чаще всего начисляют неправильно: не от той базы, не по той норме или дважды.
Разберём, какие временные сооружения оплачиваются отдельно, а какие уже сидят в накладных расходах, сколько процентов закладывать на непредвиденные, что в них входит и надо ли их обосновывать. Всё на примере капитального ремонта поликлиники с арифметикой по шагам.
Временные здания и сооружения: титульные и нетитульные
На любой стройке нужны бытовки, склад, временная дорога, подводка воды и электричества к площадке. Сметные правила делят такие объекты на две группы, и от группы зависит, где их деньги.
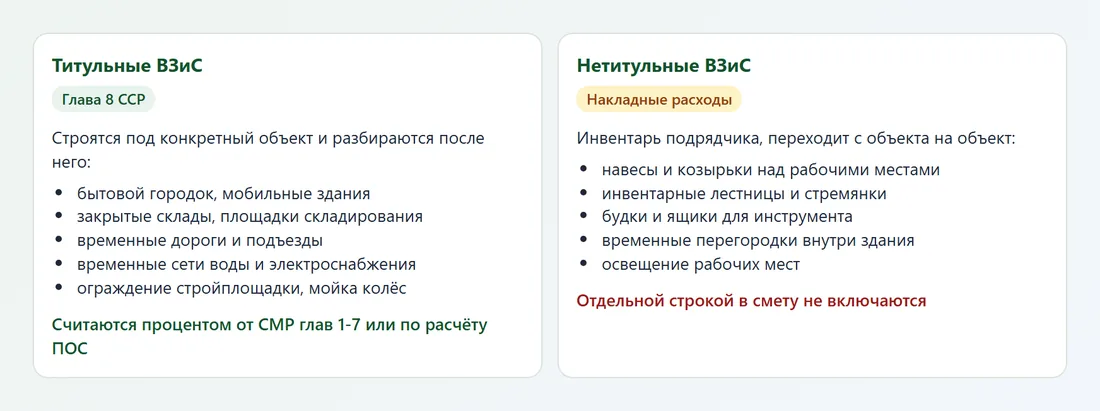
Титульные ВЗиС - это временные объекты, которые возводят специально для этой стройки и разбирают после её окончания: мобильные здания для рабочих и ИТР, закрытые склады, временные автодороги и площадки, временные сети водопровода и электроснабжения, ограждение стройплощадки, пункт мойки колёс. Их стоимость включают в главу 8 сводного сметного расчёта отдельной строкой.
Нетитульные временные здания и сооружения - мелкие приспособления и устройства, которые подрядчик использует постоянно на разных объектах: навесы над рабочими местами, инвентарные лестницы, будки для инструмента, временные перегородки внутри здания, освещение рабочих мест. Эти затраты уже учтены в нормативах накладных расходов, поэтому в смете их отдельно не показывают. Включить их ещё и строкой означает заплатить дважды.
| Что нужно на площадке | Куда относится | Где деньги в смете |
|---|---|---|
| Бытовой городок из мобильных зданий | Титульные ВЗиС | Глава 8 ССР по нормативу |
| Временная дорога и площадка складирования | Титульные ВЗиС | Глава 8 ССР |
| Временное электроснабжение площадки от ТП | Титульные ВЗиС | Глава 8 ССР |
| Защитные козырьки и навесы у рабочих мест | Нетитульные | Накладные расходы |
| Инвентарные подмости и лестницы | Нетитульные | Накладные расходы |
| Леса на фасаде по проекту | Ни то, ни другое | Отдельная позиция в ЛСР по сметной норме |
Последняя строка таблицы - частая ловушка: строительные леса для работ на фасаде считаются работой с собственной нормой, а не временным сооружением. Их нельзя убрать из локальной сметы под предлогом, что ВЗиС уже оплачены.
Какой процент временных зданий брать в смету
Затраты на титульные ВЗиС определяют по Методике определения затрат на строительство временных зданий и сооружений, включаемых в сводный сметный расчёт (приказ Минстроя № 332/пр). В приложении к ней приведены нормы в процентах по видам объектов: жилые и общественные здания, промышленные объекты, линейные сооружения, отдельно капитальный ремонт. Процент зависит от того, сколько временной инфраструктуры обычно требует такой объект: для дороги в чистом поле норма выше, чем для ремонта здания в городе с готовыми сетями.
Есть второй путь - расчёт по проекту организации строительства. Его используют, когда норма заведомо не покрывает реальные затраты: удалённая площадка без дорог, большой вахтовый посёлок, сложная временная инфраструктура. Тогда в главу 8 ставят сумму по отдельному сметному расчёту на ВЗиС, а не процент. Совмещать оба способа на одном объекте нельзя.
От какой суммы считать ВЗиС
Норматив применяют к сметной стоимости строительных и монтажных работ по итогу глав 1-7 сводного сметного расчёта. Оборудование и прочие затраты в базу не входят: поставка лифта или медицинского аппарата не требует дополнительных бытовок. Если сводный расчёт не составляется (небольшой ремонт, только локальные сметы), ВЗиС начисляют на итог СМР по локальным расчётам в сводке затрат.
Непредвиденные затраты в смете: что в них входит
Резерв средств на непредвиденные работы и затраты закладывают на то, что невозможно точно предусмотреть в проекте. На практике резерв идёт на:
- работы, выявленные при вскрытии конструкций: гнилые балки перекрытия, обрушившаяся кладка под штукатуркой, коммуникации, которых нет на исполнительных схемах;
- уточнение проектных решений в ходе строительства, если оно не связано с ошибкой проектировщика;
- увеличение объёмов против проектных по объективным причинам, например, при другой отметке грунтовых вод;
- дополнительные работы по предписаниям надзорных органов.
Что не входит в непредвиденные затраты: исправление брака подрядчика, ошибки сметчика в объёмах, рост цен со временем (для него применяют прогнозные индексы, а не резерв), работы, которые просто забыли включить в смету при нормальном проекте.
Сколько процентов непредвиденных затрат закладывать
По Методике определения сметной стоимости (№ 421/пр) резерв для объектов непроизводственного назначения - не более 2%, для объектов производственного назначения - не более 3%. База - итог глав 1-12 сводного сметного расчёта. Резерв распределяют по графам ССР пропорционально: часть приходится на СМР, часть на оборудование и прочие затраты. НДС начисляют уже на итог вместе с резервом.
| Затрата | Норма | База | Где в документе |
|---|---|---|---|
| Титульные ВЗиС | % по виду объекта из приложения к методике или расчёт по ПОС | СМР итога глав 1-7 | Глава 8 ССР |
| Нетитульные ВЗиС | Отдельно не начисляются | - | Входят в накладные расходы |
| Непредвиденные, непроизводственные объекты | до 2% | Итог глав 1-12 | После главы 12 |
| Непредвиденные, производственные объекты | до 3% | Итог глав 1-12 | После главы 12 |
| Частный ремонт по договорённости | чаще 5-10% бюджета | Стоимость работ и материалов | Резерв заказчика, вне цены договора |
Пример расчёта: капитальный ремонт поликлиники
Исходные цифры из сводки затрат, тыс. руб. без НДС: строительно-монтажные работы по локальным расчётам главы 2 - 46 900, оборудование (стоматологические установки, вентиляционные агрегаты) - 1 700. Норма ВЗиС в примере взята 1,5% условно, для расчёта на реальном объекте её выбирают по методике для вида ремонта.
- Итог глав 1-7: 46 900 + 1 700 = 48 600.
- ВЗиС от СМР: 46 900 × 1,5% = 703,5. Итог глав 1-8: 49 303,5.
- Глава 9 (дополнительные затраты в зимнее время и при работе в действующем учреждении) - 820. Глава 10 (стройконтроль) - 980. Глава 12 (проект и экспертиза) - 2 150.
- Итог глав 1-12: 49 303,5 + 820 + 980 + 2 150 = 53 253,5.
- Непредвиденные 2% (объект непроизводственный): 53 253,5 × 0,02 = 1 065,07. Итого: 54 318,57.
- НДС 22%: 54 318,57 × 0,22 = 11 950,09. Всего по сводке: 66 268,66 тыс. руб.
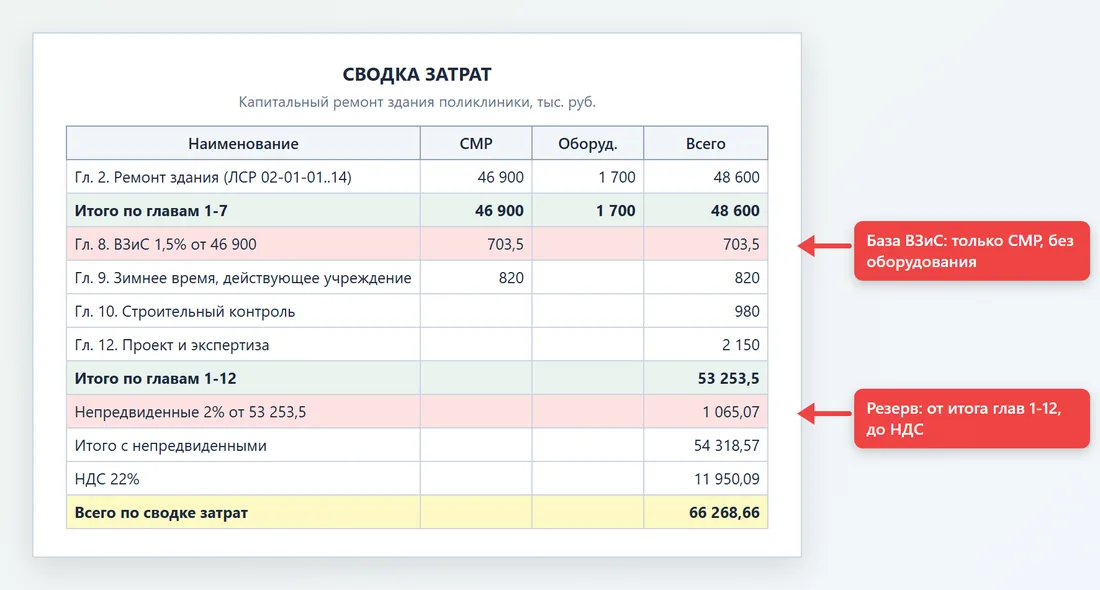
Теперь посмотрим, сколько стоят типичные ошибки на этих же цифрах. Если ВЗиС посчитать от 48 600 вместе с оборудованием, получится 729 вместо 703,5 - переплата 25,5 тыс. руб. Если резерв начислить на итог с НДС (53 253,5 × 1,22 = 64 969,27), он составит 1 299,39 вместо 1 065,07 - лишние 234,32 тыс. руб. Обе ошибки экспертиза снимает, но если смета не проверялась, деньги уйдут.
Надо ли обосновывать непредвиденные затраты
При составлении сметы - нет: резерв в пределах норматива начисляют без расшифровки, достаточно ссылки на методику в пояснительной записке. Обоснование нужно, если хотят заложить больше норматива: тогда понадобится расчёт с перечнем рисков, а экспертиза отнесётся к нему придирчиво.
При расходовании резерва обоснование обязательно всегда. Подрядчик не получает деньги резерва автоматически. Порядок обычно такой:
- Подрядчик фиксирует непредвиденную работу: акт вскрытия, фотографии, запись в общем журнале работ.
- Заказчик и технадзор подтверждают необходимость работы, при изменении проектного решения - с участием проектировщика.
- Составляется локальный сметный расчёт на дополнительные работы по тем же правилам, что и основная смета.
- Заказчик согласует расчёт и оформляет дополнительное соглашение или решение о расходовании резерва.
- Работы закрываются актами КС-2 отдельной строкой.
Как дополнительные работы попадают в акты, разобрано в статье про акты КС-2 и КС-3. В контрактах по закону о госзакупках резерв переносится в смету контракта по правилам Методики составления сметы контракта, и не весь резерв ССР обязательно оказывается в цене контракта.
ВЗиС и резерв в частном ремонте
В ремонте квартиры или строительстве частного дома нормативные проценты не обязательны, но идея та же. Бытовка, биотуалет, аренда контейнера под мусор и временное электричество - это реальные расходы, и честный подрядчик показывает их отдельной строкой, а не прячет в цене работ. На мелком объекте это обычно 1-3% от стоимости работ.
Резерв на непредвиденное частному заказчику лучше держать у себя, а не включать в цену договора: 5-10% бюджета на новостройку, 10-15% на вторичное жильё со старыми стенами и проводкой. Самые частые причины перерасхода собраны в статье о том, где чаще всего растёт бюджет ремонта.
Ошибки при начислении ВЗиС и непредвиденных
- ВЗиС начислены и процентом в главе 8, и отдельными позициями бытовок в локальной смете.
- Нетитульные сооружения (навесы, инвентарные лестницы) включены строкой, хотя они уже в накладных расходах. Как устроены сами накладные, объясняет статья про накладные расходы и сметную прибыль.
- Взята норма для нового строительства, хотя объект - капитальный ремонт.
- Резерв для жилого дома взят 3%, как для производственного объекта.
- Резерв начислен в каждой локальной смете и ещё раз в ССР.
- Подрядчик закрывает резерв процентом в актах без описания конкретных работ.
Как эти строки выглядят в полном сводном расчёте среди остальных глав, показано в статье про сводный сметный расчёт.
Частые вопросы
Какой процент временных зданий и сооружений закладывать в смету?
Процент берут из приложения к Методике по ВЗиС (приказ Минстроя № 332/пр) по виду объекта: для нового строительства и капитального ремонта нормы разные. Применяют его к стоимости СМР по итогу глав 1-7.
Непредвиденные затраты в смете: сколько процентов?
Для непроизводственных объектов не более 2%, для производственных не более 3% от итога глав 1-12 сводного сметного расчёта. Для частного ремонта норматива нет, обычно держат резерв 5-15% бюджета.
Где учитываются нетитульные временные здания и сооружения?
В накладных расходах. Отдельной строкой в смете их не показывают, иначе затраты будут оплачены дважды.
Что входит в непредвиденные затраты в смете?
Работы и затраты, которые нельзя было предусмотреть в проекте: скрытые дефекты конструкций, уточнение проектных решений, изменение объёмов по объективным причинам. Брак подрядчика и ошибки сметы в резерв не входят.
Начисляется ли НДС на непредвиденные затраты?
Да. Резерв начисляют на итог глав 1-12 без налога, а НДС 22% - на сумму вместе с резервом.