НДС и УСН в смете в 2026 году: как считать итоги
НДС в смете начисляют один раз, в самом конце, на итог всех затрат. С 1 января 2026 года общая ставка выросла до 22%, и это сразу изменило итоговые суммы во всех сметах, договорах и актах. Отдельная головная боль - подрядчики на упрощённой системе: часть из них освобождена от НДС, часть платит 5% или 7% без вычетов, и для каждого случая итог сметы выглядит по-своему.
В статье разобраны все варианты: смета с НДС 22%, смета без НДС для освобождённого упрощенца, компенсация НДС при УСН с формулой, смета с НДС 5% и 7%. Для каждого показан пример расчёта итогов с цифрами и типовые ошибки.
Где в смете начисляется НДС
Все цены ресурсов в сметно-нормативной базе и в ФГИС ЦС приводятся без НДС. Оплата труда, эксплуатация машин, материалы, оборудование, накладные расходы, сметная прибыль, зимнее удорожание, временные здания - всё это считается в ценах без налога. НДС появляется только в итоговой части.
- В локальной смете НДС ставят строкой после итога по смете, если смета - самостоятельный документ для договора. Если локальная смета входит в состав сводного расчёта, НДС в ней часто не начисляют, чтобы не посчитать его дважды.
- В сводном сметном расчёте НДС начисляют после итога по главам 1-12 с учётом непредвиденных затрат. Строку оформляют отдельно, а в итоге показывают "Всего с НДС". Структура глав описана в статье про сводный сметный расчёт.
- В актах КС-2 налог указывают в итоге акта, а в справке КС-3 - отдельной строкой "Сумма НДС".
Отсюда главное правило: если в прайсе поставщика цена с НДС, при переносе в смету её очищают от налога (делят на 1,22). Иначе НДС окажется посчитан дважды: внутри материалов и в итоге.
Ставка 22% с 2026 года: что поменялось в сметах
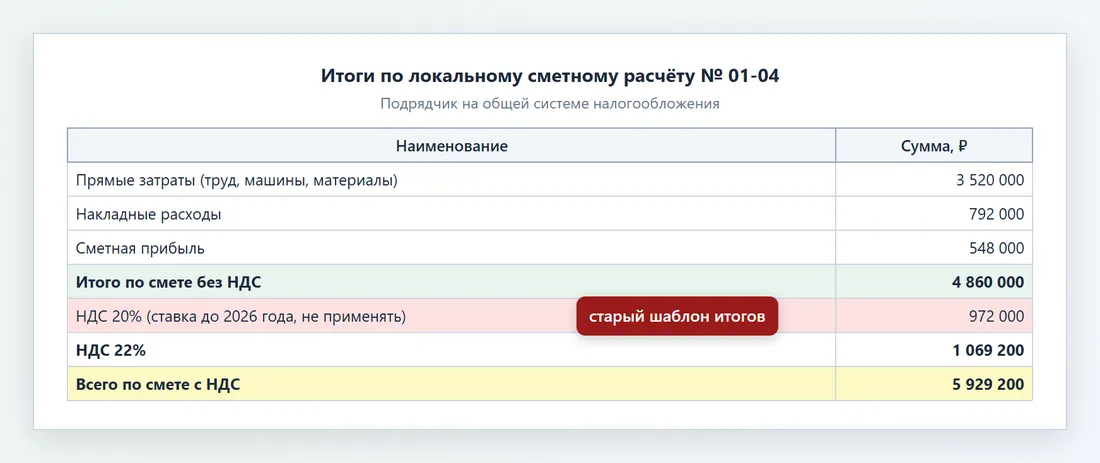
С 1 января 2026 года общая ставка НДС составляет 22% вместо прежних 20%. Для сметчика это значит следующее.
- В новых сметах итоговая строка НДС считается по ставке 22%.
- Цены из прайсов, которые поставщики выставляют с новой ставкой, очищаются делением на 1,22, а не на 1,2. Если оставить старый делитель, цена без НДС окажется завышена примерно на 1,7%.
- Сметы, составленные до 2026 года, при пересчёте в текущие цены получают новый итог НДС. Сам расчёт до строки "Итого без НДС" от смены ставки не меняется.
- По договорам, заключённым раньше, налог по работам, выполненным в 2026 году, начисляется уже по ставке 22%. Как при этом меняется цена договора, зависит от его условий: если цена указана "в том числе НДС", часто нужно дополнительное соглашение.
- В формулах компенсации НДС для подрядчиков на УСН ставка в формуле тоже меняется на 22%.
Пример. Итог сметы без НДС - 4 860 000 ₽. При ставке 20% итог с налогом был бы 5 832 000 ₽, при 22% - 5 929 200 ₽. Разница 97 200 ₽ на сравнительно небольшом объекте, на крупном она исчисляется миллионами.
Подрядчик на УСН: какие бывают варианты
С 2025 года организации и ИП на упрощённой системе стали плательщиками НДС, но с освобождением для небольшого оборота. В 2026 году освобождение действует, если доход за предыдущий год не превысил 20 млн ₽. Выше порога упрощенец выбирает: пониженную ставку 5% или 7% (в зависимости от дохода) без права на вычет входящего налога, или общую ставку 22% с вычетами.
| Режим подрядчика | НДС в итоге сметы | Входящий НДС поставщиков | Что добавляют в смету |
|---|---|---|---|
| ОСН или УСН со ставкой 22% | 22% | Принимается к вычету | Только НДС 22% на итог |
| УСН с освобождением (доход до 20 млн ₽) | Не начисляется | Остаётся в затратах | Компенсация НДС по ресурсам |
| УСН со ставкой 5% | 5% | К вычету не принимается | Компенсация НДС по ресурсам и НДС 5% на итог |
| УСН со ставкой 7% | 7% | К вычету не принимается | Компенсация НДС по ресурсам и НДС 7% на итог |
Логика простая: если подрядчик не может вернуть НДС, который заплатил поставщикам материалов и арендодателям техники, этот налог становится его расходом. Смета без НДС, посчитанная по ценам без налога, такой расход не покрывает, поэтому его компенсируют отдельной строкой.
Компенсация НДС при УСН: формула и пример
Строку "Компенсация НДС" (её ещё называют "затраты по уплате НДС поставщикам") считают только с тех ресурсов, которые подрядчик покупает с налогом. Оплата труда рабочих и машинистов НДС не облагается, поэтому её из базы исключают.
Базовая формула
Компенсация НДС = (Материалы + Оборудование + Эксплуатация машин - Зарплата машинистов) × 22%.
В расширенном варианте в базу добавляют материальную часть накладных расходов, временных зданий и зимнего удорожания: в них тоже есть покупки с НДС. Какой вариант применять, стороны фиксируют в договоре или задании на составление сметы. Для бюджетных смет важно, чтобы подход совпадал с позицией заказчика и экспертизы.
Пример расчёта для подрядчика с освобождением
| Показатель | Сумма, ₽ |
|---|---|
| Оплата труда рабочих | 820 000 |
| Эксплуатация машин, в том числе зарплата машинистов 60 000 | 310 000 |
| Материалы | 2 140 000 |
| Накладные расходы и сметная прибыль | 1 040 000 |
| Итого по смете без НДС | 4 310 000 |
| База компенсации: 2 140 000 + 310 000 - 60 000 | 2 390 000 |
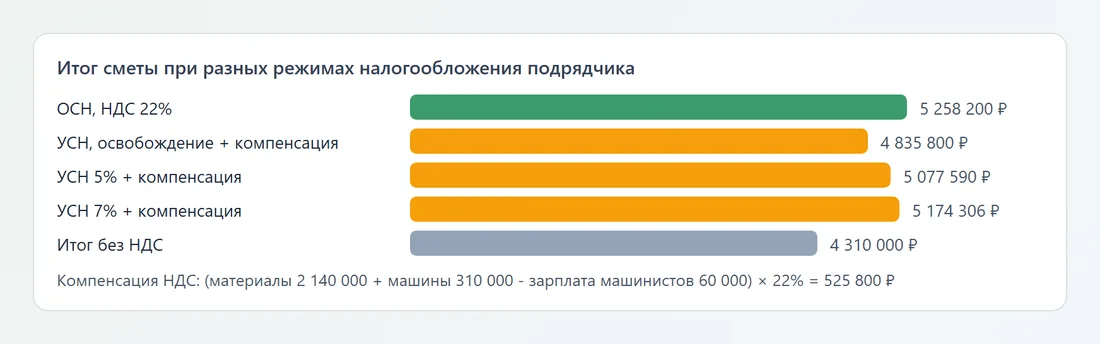
| Компенсация НДС: 2 390 000 × 0,22 | 525 800 |
| Всего по смете (НДС не облагается) | 4 835 800 |
Для сравнения: подрядчик на общей системе получил бы 4 310 000 × 1,22 = 5 258 200 ₽, но 22% от материалов и машин вернул бы вычетом. Смета для освобождённого упрощенца выходит дешевле для заказчика, и это нормальный результат.
Смета с НДС 5% и 7%
Пониженные ставки для УСН не дают права на вычет. Поэтому в смете подрядчика на 5% или 7% обычно две строки: сначала компенсация входящего НДС по ресурсам (как выше), затем НДС по пониженной ставке на итог вместе с компенсацией.
Продолжим пример. Итог без НДС 4 310 000 ₽, компенсация 525 800 ₽, база для налога 4 835 800 ₽. НДС 5% = 241 790 ₽, всего 5 077 590 ₽. При ставке 7% налог составит 338 506 ₽, всего 5 174 306 ₽.
Подход "компенсация плюс пониженный НДС" логичен экономически, но единой формулы в Методике для него нет. Перед составлением сметы его согласуют с заказчиком и прописывают в договоре, иначе на приёмке строку компенсации могут снять.
Если подрядчик на 5% работает в основном своими силами и материалы закупает заказчик, база компенсации маленькая, и разница между вариантами почти исчезает. Если материалы основная часть сметы, разница ощутима.
Как выделить НДС из цены и очистить прайс
Сметчику постоянно приходится переводить цены поставщиков в уровень "без НДС". Три формулы покрывают все случаи:
- Цена без НДС = Цена с НДС / 1,22.
- Сумма НДС внутри цены = Цена с НДС × 22 / 122.
- Цена с НДС = Цена без НДС × 1,22.
Пример: в коммерческом предложении сухая смесь стоит 610 ₽ за мешок с НДС. В смету идёт 610 / 1,22 = 500 ₽. Налог внутри цены - 110 ₽. Если поставщик сам на УСН с освобождением и в счёте пишет "без НДС", цену 610 ₽ переносят в смету как есть: делить её не на что, налога в ней нет. В этом случае при расчёте компенсации НДС у подрядчика такая покупка формально не содержит входящего налога, и опытные сметчики в обосновании отмечают, что цена поставщика без НДС.
Ещё одна тонкость - транспорт. Если доставка выставлена отдельной строкой с НДС, её очищают тем же делением и добавляют к цене материала. При расчёте по ФГИС ЦС этот вопрос не возникает: сметные цены там уже без налога.
Когда смета составляется без НДС целиком
Смету "без НДС" делают в трёх случаях: подрядчик освобождён от налога, работы не облагаются НДС по закону (такие случаи редки в строительстве), или заказчик просит показать стоимость без налога для сравнения предложений. В последнем случае важно не путать "смету без НДС для сравнения" с итоговой ценой договора, где налог всё равно появится.
НДС и УСН в Гранд-Смете
В сметных программах налоги настраивают в итогах сметы. Порядок обычно такой:
- Открыть параметры сметы и выбрать шаблон итогов, подходящий режиму подрядчика: с НДС, без НДС, с компенсацией НДС при УСН.
- Проверить ставку НДС в настройках: после 1 января 2026 года там должно стоять 22%. В старых файлах шаблон часто остаётся с 20%.
- Для компенсации при УСН открыть формулу строки и проверить базу: материалы, оборудование, машины без зарплаты машинистов, при необходимости материальная часть накладных.
- Для ставок 5% и 7% добавить строку НДС с нужным процентом после строки компенсации и проверить, что она считается от суммы с компенсацией.
- Сверить итог вручную на одном разделе: умножить базу на 0,22 и сравнить с программой.
Работа с итогами шаг за шагом показана в инструкции как составить смету в Гранд-Смете, а если смета ведётся в таблице, формулы для итогов есть в статье смета в Excel.
НДС в госзакупках и бюджетных сметах
Начальная цена по 44-ФЗ формируется с учётом НДС. Если контракт выигрывает подрядчик без НДС, цена контракта по сложившейся практике не уменьшается на сумму налога: он получает предложенную на торгах сумму. При этом сметная документация заказчика остаётся рассчитанной с НДС, а в актах подрядчик пишет "НДС не облагается" со ссылкой на основание.
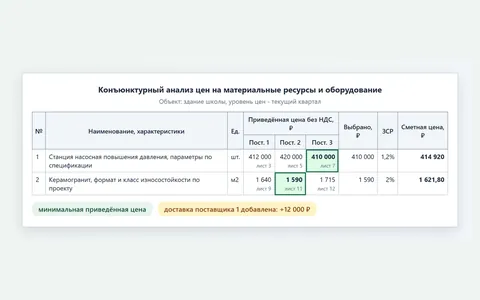
При проверке сметной стоимости в экспертизе смотрят, чтобы цены ресурсов не содержали НДС, а налог был начислен в сводном расчёте один раз. Цены из коммерческих предложений, полученных при конъюнктурном анализе, приводят к уровню "без НДС" в самой таблице анализа.
Частые ошибки с НДС в смете
- Цена материала из прайса внесена с НДС, а потом на итог начислен ещё и налог.
- Старая ставка 20% в шаблоне итогов в сметах 2026 года.
- Цену с НДС 22% очищают делением на 1,2.
- Компенсация НДС посчитана с оплаты труда рабочих или с зарплаты машинистов.
- Подрядчик на УСН с освобождением выставляет смету "с НДС 22%" и не может этот налог объяснить и заплатить.
- НДС начислен и в локальных сметах, и в сводном расчёте.
Эти пункты легко проверить самостоятельно, остальные проверки описаны в статье как проверить смету.
Частые вопросы
Какой НДС ставить в смете в 2026 году?
Общая ставка с 1 января 2026 года - 22%. Её начисляют на итог сметы, а цены ресурсов внутри сметы указывают без налога.
Как составить смету, если подрядчик на УСН без НДС?
Смету считают в ценах без НДС, а вместо налога добавляют строку компенсации НДС: 22% от материалов, оборудования и эксплуатации машин без зарплаты машинистов. В итоге пишут "НДС не облагается".
Как в смете учесть НДС 5%?
Обычно сначала считают компенсацию входящего НДС по ресурсам, потом начисляют 5% на итог вместе с компенсацией. Порядок закрепляют в договоре.
В сметах цены с НДС или без?
Без НДС. Налог появляется только в итоговой части сметы, сводного расчёта или акта.
Где указываются суммы НДС в смете?
Отдельной строкой после итога локальной сметы или после итога глав сводного сметного расчёта. В справке КС-3 - строкой "Сумма НДС".